
von Striped Giraffe Team
15. September 2026
Lesezeit: 10 Minuten
Equipment as a Service: Wie aus operativen Daten Umsatz wird
Die Monetarisierungsarchitektur hinter Geschäftsmodellen auf Basis von Nutzung, Output, Verfügbarkeit und Leistung.
Die größte Herausforderung bei Equipment as a Service (EaaS) liegt nicht in der Entwicklung des Geschäftsmodells. Sie besteht darin, operative Ereignisse zuverlässig, transparent und skalierbar in kommerzielle Transaktionen zu überführen.
Equipment as a Service stößt bei Herstellern aus Industrie, Bauwirtschaft, Gesundheitswesen, Mobilität und anderen anlagenintensiven Branchen weiterhin auf Interesse. Die Verbreitung bleibt allerdings selektiv. Denn der Wechsel vom einmaligen Verkauf zu einer fortlaufenden Servicebeziehung verändert weit mehr als die Preisgestaltung.
Kunden gewinnen an Flexibilität und können ihre Kosten enger an der Nutzung oder den erzielten Geschäftsergebnissen ausrichten. Hersteller erschließen wiederkehrende Umsätze, vertiefen ihre Kundenbeziehungen und erhalten bessere Einblicke darin, wie ihre Produkte im Zeitverlauf Wert schaffen.
Sind Preismodelle und Verträge erst einmal definiert, stellt sich jedoch eine schwierigere Frage: Kann das Unternehmen erfassen, was tatsächlich geleistet wurde, die richtigen kommerziellen Regeln anwenden, korrekt abrechnen, Umsätze sachgerecht realisieren und dem Kunden das Ergebnis nachvollziehbar erläutern?
Was Equipment as a Service tatsächlich verändert
Equipment as a Service ist ein Geschäftsmodell, bei dem Kunden für den Zugang, die Nutzung, Verfügbarkeit, den Output oder die Leistung bezahlen, anstatt das Equipment im Rahmen eines klassischen Einmalkaufs zu erwerben.
Anders als beim klassischen Verkauf erstreckt sich die Geschäftsbeziehung bei EaaS über die gesamte Betriebsdauer des Assets. EaaS unterscheidet sich auch von einfachem Leasing oder reiner Vermietung: Der Anbieter übernimmt in der Regel mehr Verantwortung für die Serviceerbringung, die Leistungsfähigkeit des Equipments oder ein vereinbartes Ergebnis.
EaaS ist eine spezifische Ausprägung des umfassenderen Wandels zur Servitization. Andere servicebasierte Geschäftsmodelle können Umsätze mit Wartungsverträgen, digitalen oder Managed Services, Ersatzteilen, Beratung oder ergebnisorientiertem Support generieren, ohne das Equipment selbst als fortlaufenden Service bereitzustellen.
Hersteller setzen EaaS auf unterschiedliche Weise um:
- Pay-per-Use: Maschinenstunden, Produktionszyklen, zurückgelegte Strecken oder Energieverbrauch
- Pay-per-Output: produzierte Teile, verarbeitete Tonnen, abgefüllte Verpackungen oder gedruckte Etiketten
- Verfügbarkeitsbasierte Verträge: Vergütung abhängig von Uptime oder Einsatzbereitschaft
- Leistungsbasierte Verträge: Vergütung abhängig von Durchsatz, Effizienz oder einem anderen vereinbarten Ergebnis
- Hybride Modelle: eine wiederkehrende Grundgebühr kombiniert mit Nutzungsentgelten, Servicegebühren oder Leistungsanreizen
Trotz ihrer Unterschiede haben alle EaaS-Modelle eines gemeinsam: Die Geschäftsbeziehung reicht weit über die Bereitstellung des Equipments hinaus. Die Monetarisierung hängt deshalb davon ab, dass sich operative Aktivitäten über einen längeren Zeitraum zuverlässig messen und kommerziell verwerten lassen.
EaaS verändert auch die Verteilung von Investitionen und Risiken. Da das Equipment häufig im Eigentum des Anbieters bleibt, muss dieser das Asset unter Umständen über einen längeren Zeitraum finanzieren und zugleich Auslastungs-, Leistungs-, Wartungs- und Restwertrisiken tragen.
Vertrauen ist die Voraussetzung
Eine verbreitete Annahme lautet, dass Kunden bei EaaS vor allem finanzielle Flexibilität erwarten. Geringere Anfangsinvestitionen, planbare Kosten und eine niedrigere Kapitalbindung spielen zweifellos eine wichtige Rolle. In der Praxis entscheidet jedoch selten allein die Wirtschaftlichkeit über die Akzeptanz.
Ein besonders aufschlussreiches Beispiel liefert TRUMPF.
Die Pay-per-Part-Initiative von TRUMPF verdeutlicht, dass die Bedenken der Kunden weit über die Kosten hinausgingen. Sie betrafen auch Verantwortlichkeiten, operative Kontrolle, Transparenz und kaufmännische Planbarkeit.
Diese Fragen sind berechtigt. Wird aus einer einmaligen Transaktion eine fortlaufende Geschäftsbeziehung, müssen Kunden nachvollziehen können, wie die Nutzung gemessen und die Vergütung berechnet wird, wie Servicezusagen überwacht werden und wie sich Unstimmigkeiten klären lassen.
TRUMPF stellte seinen Kunden deshalb digitale Funktionen zur Verfügung, mit denen sie die Maschinenauslastung, Serviceinformationen, Kostentreiber und operative Leistung einsehen konnten. Die übergreifende Erkenntnis lautet: Transparenz ist bei EaaS kein optionales Zusatzmerkmal, sondern die Voraussetzung für Vertrauen.
Ohne diese Transparenz wirft jede Rechnung Fragen auf. Mit ihr können sich beide Seiten auf eine gemeinsame, belastbare Sicht des operativen Geschehens stützen.
Vom operativen Ereignis zum kommerziellen Ereignis
Im Zentrum jedes EaaS-Modells steht eine scheinbar einfache Frage: Was ist tatsächlich geschehen?
Die Antwort kann eine Maschinenstunde, ein abgeschlossener Produktionszyklus, ein Zeitraum garantierter Verfügbarkeit, ein erreichtes Servicelevel oder ein nachweisbares Geschäftsergebnis sein.
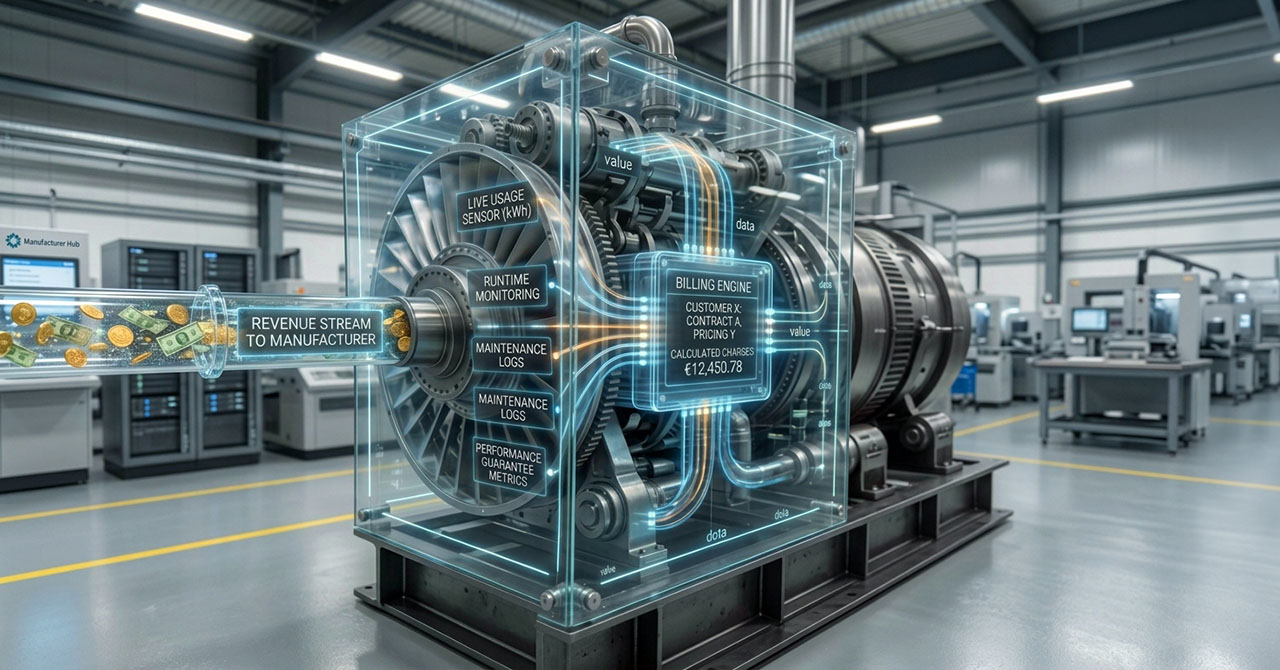
Ein operatives Rohsignal wird nicht allein dadurch abrechenbar, dass es vorhanden ist. Es muss eine Reihe fachlicher und technischer Prüfungen durchlaufen:
| Schritt | Funktion |
| 1. Erfassen | Maschinen, Sensoren, Edge-Systeme und Serviceanwendungen erfassen Nutzung, Output, Zustand oder Leistung. |
| 2. Prüfen und anreichern | Das Ereignis wird geprüft und um Asset-, Kunden-, Standort- und Serviceinformationen ergänzt. |
| 3. Vertrag zuordnen | Der passende Vertrag, Leistungsanspruch, Preisplan, Schwellenwert oder das vereinbarte Servicelevel wird ermittelt. |
| 4. Kommerzielles Ereignis erzeugen | Das validierte operative Ereignis wird in eine abrechenbare Menge oder ein vertraglich relevantes Ergebnis übersetzt. |
| 5. Bewerten und abrechnen | Preisregeln bestimmen die Vergütung einschließlich Staffeln, Mindestabnahmen, Rabatten, Gutschriften und Ausnahmen. |
| 6. Abwickeln und Umsatz realisieren | Die Vergütung fließt in Rechnungsstellung, Zahlungsabwicklung, Accounting und Revenue Recognition ein. |
| 7. Nachvollziehbarkeit schaffen | Kunden und interne Teams können die Rechnung auf die zugrunde liegenden Ereignisse, Regeln und Serviceleistungen zurückführen. |
Diese Übersetzung ist der entscheidende Schritt. Operative Daten dienen weiterhin Wartung und Optimierung. Bei EaaS werden sie darüber hinaus zum Nachweis des erbrachten Kundennutzens – und damit zu einem Bestandteil des Umsatzprozesses.
Die Architektur hinter der EaaS-Monetarisierung
Keine einzelne Plattform bildet das gesamte EaaS-Modell ab. Verbunden wird die Architektur durch ein gemeinsames, systemübergreifendes Verständnis von Assets, Kunden, Verträgen, Leistungsansprüchen, operativen Ereignissen, kommerziellen Regeln und finanziellen Ergebnissen.
Eine skalierbare Architektur umfasst in der Regel die folgenden Layer:
- Equipment- und IoT-Layer: Maschinen, Sensoren, Edge-Systeme und Asset-Telemetrie
- Daten- und Integrations-Layer: APIs, Event Streaming, Validierung, Stammdaten, Orchestrierung und Event Store
- Commercial Layer: CRM, CPQ, Vertrags- und Subscription-Management, Preismodelle und Leistungsansprüche
- Monetarisierungs-Layer: Metering, Aggregation, Rating, nutzungsbasierte Abrechnung und Rechnungsstellung
- Finance Layer: Asset-Finanzierung, Zahlungsabwicklung, Forderungsmanagement, ERP, Accounting, Steuern, Revenue Recognition und Risikomanagement
- Experience Layer: Kundenportale, Self-Service, Nutzungsübersichten, Serviceberichte und nachvollziehbare Rechnungsinformationen
- Governance Layer: Datenqualität, Lineage, Sicherheit, Audit Trails, Compliance und operatives Monitoring
Die Architektur wird durch Integration zusammengehalten. Reine Konnektivität reicht jedoch nicht aus: Alle Systeme müssen die zentralen Geschäftsobjekte konsistent interpretieren. Eine Maschinen-ID muss in Telemetrie, Service, Vertrag, Abrechnung und Finance dasselbe Asset bezeichnen. Eine Preisregel muss mit der richtigen Vertragsversion verknüpft sein. Und ein korrigiertes Ereignis muss sich bis zu der Rechnung und Buchung zurückverfolgen lassen, die dadurch verändert wurden.
Deshalb sind Data Governance und Master Data Management in einem EaaS-Modell geschäftskritische Fähigkeiten und keine rein technischen Disziplinen. Weichen operative und kommerzielle Daten voneinander ab, lassen sich Rechnungen schwerer begründen, Auseinandersetzungen nehmen zu und das Geschäftsmodell kann kaum skalieren.
Was Marktbeispiele zeigen
TRUMPF: Pay per Part
Aus Architektursicht müssen im TRUMPF-Modell Produktionsergebnisse validiert, dem richtigen Kunden und Vertrag zugeordnet und in abrechenbaren Output übersetzt werden. Dieselben Informationen müssen sowohl die Rechnungsstellung als auch die kundenseitige Sicht auf die erbrachte Leistung unterstützen.
Kaeser: Druckluft als Versorgungsmodell
Bei SIGMA AIR UTILITY zahlen Kunden einen festen Grundpreis für eine vereinbarte Druckluftmenge und einen vertraglich festgelegten Preis für zusätzlichen Verbrauch. Kaeser bleibt für das Druckluftsystem und dessen Betrieb verantwortlich. Das Modell zeigt, wie Metering, Verfügbarkeit, Serviceerbringung und gestaffelte kommerzielle Regeln ineinandergreifen.
Rolls-Royce: Nutzungsbasierter Service und Risikotransfer
Rolls-Royce TotalCare verbindet langfristige Triebwerksservices mit einer Vergütung pro Flugstunde. Entscheidend ist dabei nicht allein die nutzungsbasierte Abrechnung. Operative und wartungsbezogene Risiken gehen auf den Anbieter über. Damit werden Monitoring, Lifecycle Management und Predictive-Service-Funktionen zu integralen Bestandteilen des Geschäftsmodells.
Die Umsetzungen unterscheiden sich erheblich. Alle drei Beispiele zeigen jedoch dasselbe Prinzip: Das kommerzielle Angebot funktioniert nur, wenn operative Nachweise, Vertragslogik und finanzielle Abwicklung miteinander verbunden bleiben.
Warum Abrechnung und Zahlungsabwicklung Teil des Produkts werden
Im traditionellen Equipment-Geschäft fällt meist eine vergleichsweise geringe Zahl hochwertiger Transaktionen an. EaaS führt dagegen zu wiederkehrenden kommerziellen Vorgängen über die gesamte Kundenbeziehung hinweg – von festen und variablen Nutzungsentgelten über Gutschriften und Anpassungen bis zu Verlängerungen, Upgrades und Sonderfällen.
Daraus entstehen Anforderungen, für die viele ERP-zentrierte Systemlandschaften allein nicht ausgelegt sind:
- Aggregation von Nutzungsdaten und Rating
- wiederkehrende und hybride Abrechnung
- automatisierte Rechnungsstellung und Zahlungsabwicklung
- Behandlung fehlgeschlagener Zahlungen und Forderungsmanagement
- Vertragsänderungen und Anpassungen innerhalb einer Abrechnungsperiode
- Abstimmung und Revenue Recognition
Die Billing- und Payment-Infrastruktur prägt deshalb das Kundenerlebnis ebenso wie die Finanzarchitektur. Selbst ein ausgefeiltes Preismodell verliert an Wert, wenn Kunden eine Position nicht nachvollziehen, nicht mit ihren eigenen Daten abgleichen oder nicht über ein geeignetes Verfahren bezahlen können.
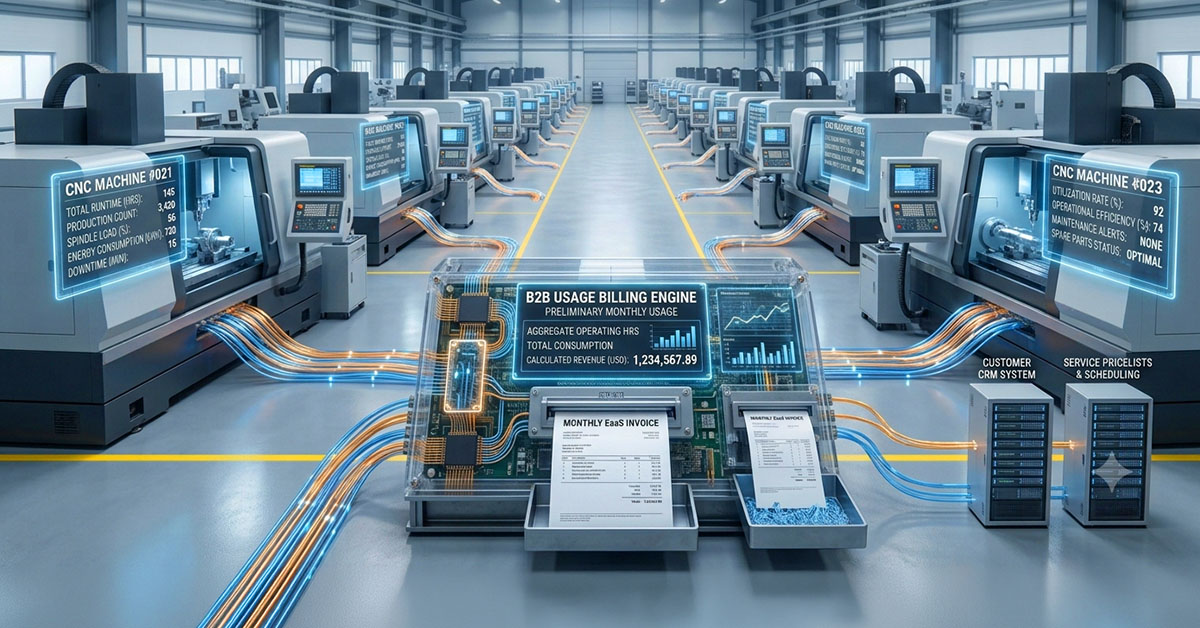
Plattformen wie Stripe können zentrale Komponenten dieses Monetarisierungs-Layers bereitstellen, darunter die Aggregation von Nutzungsdaten, flexible Preismodelle, wiederkehrende und nutzungsbasierte Abrechnung, Rechnungsstellung, Zahlungsabwicklung und Revenue Recognition. Die eigentliche Implementierungsaufgabe besteht darin, operative Ereignisse zu validieren und diese Funktionen mit den Asset-, Vertrags-, Betriebs- und Finanzsystemen des Herstellers zu verbinden.
Was Hersteller benötigen, um EaaS zu skalieren
Die strategische Frage lautet nicht, ob eine einzelne Plattform Equipment as a Service durchgängig abbilden kann. In den meisten Unternehmen kann sie das nicht. Entscheidend ist vielmehr, ob das Betriebsmodell die folgenden Elemente über den gesamten Servicelebenszyklus hinweg konsistent miteinander verbinden kann:
- das Equipment und der Kunde, der es nutzt
- der Vertrag und der daraus resultierende Leistungsanspruch
- das operative Ereignis und die zugehörige kommerzielle Regel
- die berechnete Vergütung, Rechnung, Zahlung und buchhalterische Behandlung
- die interne Datengrundlage des Anbieters und die Sicht des Kunden auf das Geschehen
Hersteller müssen nicht jedes System ersetzen, bevor sie mit EaaS starten. Sie benötigen jedoch eine klare Zielarchitektur, eindeutige Verantwortlichkeiten für ihre Kerndaten, ausführbare kommerzielle Regeln und eine Integrationsschicht, die Ereignisse und Ausnahmen auch in großem Maßstab zuverlässig verarbeiten kann.
Das Geschäftsmodell ist häufig der einfache Teil. Die eigentliche Herausforderung beginnt, wenn es im Tagesgeschäft zuverlässig funktionieren muss – skalierbar, für jeden Kunden und über alle Verträge hinweg.
Der Aufbau einer Monetarisierungsarchitektur für Equipment as a Service erfordert mehr als die Auswahl einer Billing-Plattform. Wir unterstützen Hersteller dabei, operative Daten, kommerzielle Regeln, Stripe-basierte Billing-Funktionen und bestehende Enterprise-Systeme zu einem skalierbaren Betriebsmodell zu verbinden.
Das könnte Ihnen auch gefallen:
- Industrial Aftermarket: Vom Ersatzteilgeschäft zur skalierbaren Umsatzmaschine » Mehr erfahren
- E-Book: Digital Self-Service & Automation im B2B-E-Commerce » Mehr erfahren
- Die Suche im B2B-E-Commerce: Strategischer Wettbewerbsvorteil mit Potenzial » Mehr erfahren
- E-Book: Build, Buy, or Orchestrate? Commerce neu entscheiden » Mehr erfahren
- Das technologische Rückgrat des Subscription-E-Commerce » Mehr erfahren
- E-Book: B2B Commerce — Mehr als nur ein Onlineshop » Mehr erfahren